Vous roulez moins de 8 000 km par an ? Payer comme quelqu’un qui en fait 20 000 n’a pas de sens. L’assurance au kilomètre ajuste le prix à votre usage réel.
Deux façons de payer au kilomètre
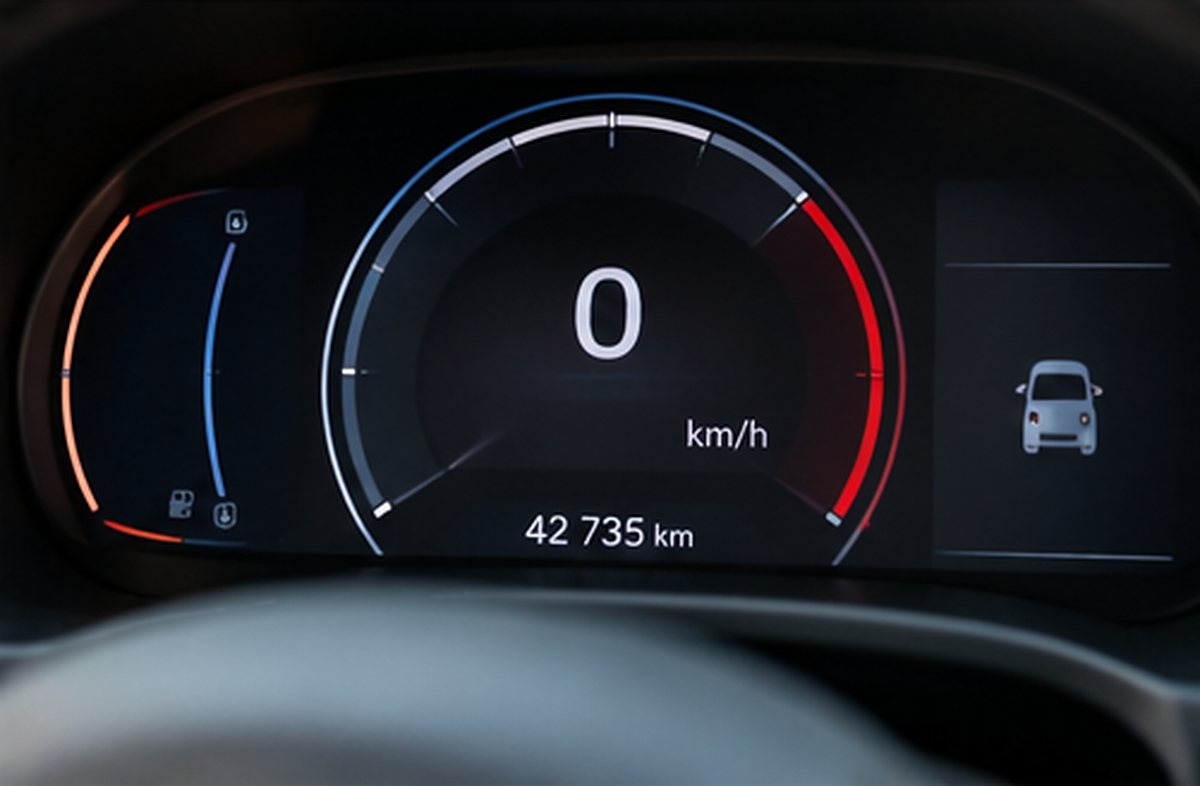
- Le forfait kilométrique : vous choisissez une tranche, par exemple 4 000, 6 000 ou 8 000 km par an. Le relevé du compteur se fait par photo, à la souscription puis chaque année.
- Le paiement à l’usage : un boîtier ou une application mesure les kilomètres réels. Vous payez une part fixe, plus un montant par kilomètre parcouru.
Pour qui ?
Les citadins qui prennent les transports en semaine, les étudiants qui ne rentrent qu’un week-end sur deux, les télétravailleurs, les retraités ou les foyers qui ont une deuxième voiture utilisée ponctuellement.
Et si vous dépassez ?
Selon les contrats, le dépassement est facturé au kilomètre supplémentaire, ou entraîne une franchise plus forte en cas de sinistre. Dans tous les cas, vous restez couvert : la loi interdit de laisser un véhicule sans responsabilité civile. Prévenez l’assureur si votre usage change, par exemple un nouveau travail plus loin.
Le cas du jeune conducteur
Certains assureurs proposent aux jeunes permis un boîtier qui analyse aussi la conduite (freinages, vitesse, horaires). Une conduite souple fait baisser le prix. C’est une piste à comparer avec un forfait kilométrique classique.
Votre devis d'assurance auto en ligne
Gratuit, sans engagement, réponse rapide.
Questions fréquentes
Le compteur est-il vérifié ? Oui, l’assureur demande un relevé à la souscription et à chaque échéance, et peut le contrôler après un sinistre.
Quelle économie espérer ? Elle dépend du forfait et du profil. Elle est surtout nette en dessous de 5 000 à 6 000 km par an.